
数字货币未来支付:跨境转账、日常消费,离我们生活还有多远
干跨境结算二十年了,最头疼的就是汇款拖五天、手续费吃掉一个点。数字货币未来支付不是又造了个"新钱",而是把底层结算管道整个换掉。核心就一个词:时效。SWIFT报文层层转的旧链路,换成点对点直连,速度从小时级压到秒级。
拿数字人民币试点来说,我在深圳的制造业客户已经跑通了B端工资发放。以前发一笔要过三家清算行,现在直接进工人数字钱包,秒到账、零手续费。零售端更直观,去年十一我在横店景区实测,扫个码付两杯奶茶数字货币未来支付:跨境转账、日常消费,离我们生活还有多远,后台清算比微信还快半拍,因为少了聚合支付那层抽成。
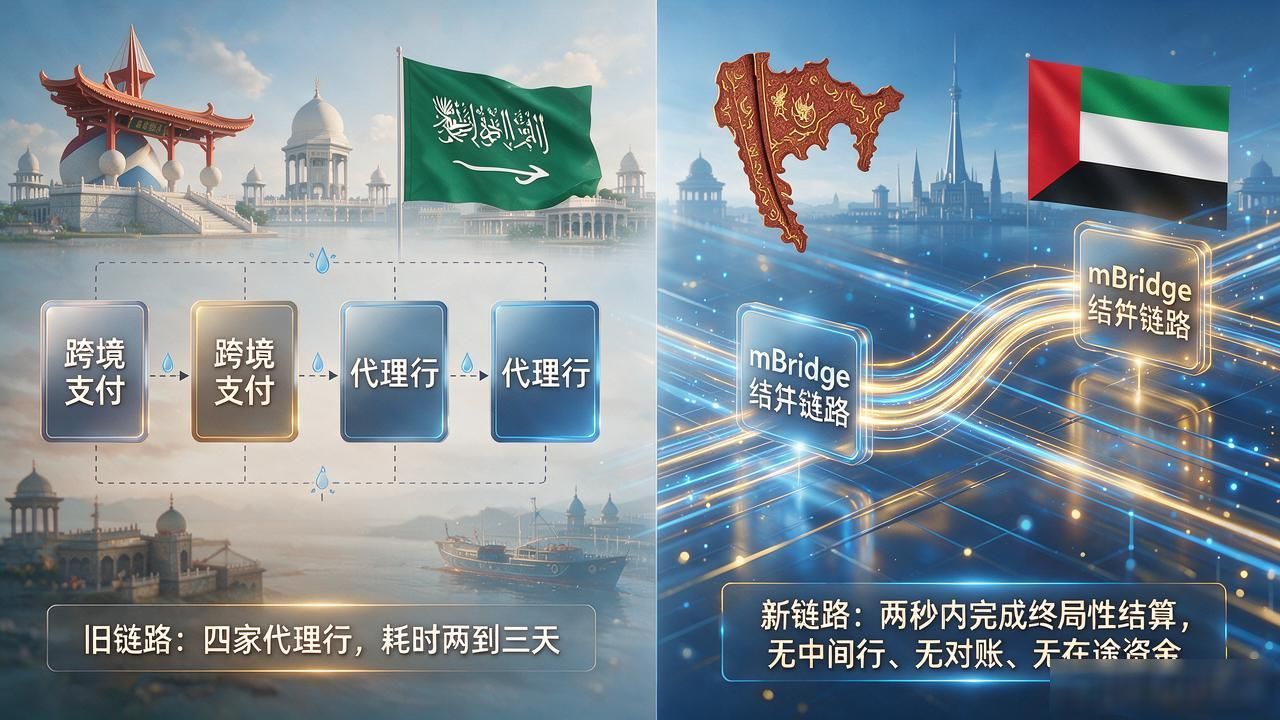
真正让我看到"未来"的是跨境这块。新加坡、沙特、泰国、阿联酋四国在推mBridge项目,用央行数字货币做跨境结算测试。我参与过一轮内部评估,一笔从马尼拉到曼谷的货款,旧链路要过四家代理行、两到三天,新链路两秒内终局性结算。没有中间行,没有对账,没有"在途资金"这个概念了。
离真正大规模铺开还有硬骨头要啃。各国CBDC技术标准不统一,一个钱包刷不了另一个国家的场景;私钥托管和反洗钱合规的平衡还没找到最优解。我在行业群里看到,不少中小商家最关心的不是"快不快"数字货币未来支付,而是"能不能不装新App就收"。技术跑通了,习惯才是最后的收费站。
