
央行数字货币GCC:数字人民币从央行到你手机的完整链路
央行数字货币GCC,说白了就是数字人民币背后的整套技术底座与治理框架。我在银行数字支付业务条线干了五年,越来越觉得这套东西早已不是PPT里的概念,而是实实在在跑在每个人手机里的系统。它要解决的核心问题就一个:让法定货币从"纸币"升级为可编程的公共品,同时确保主权信用不被金融中介层层稀释。
GCC最关键的机制是双层运营体系。央行不直接面向公众发钱,而是把数字人民币批发给商业银行,由它们负责开户、流通和风控。我经手过的试点项目验证了这一点:用户感知的"电子钱包余额"与"数字人民币钱包"在底层是两套完全不同的记账逻辑,后者的锚定物是央行负债,而非某家商业银行的存款准备金。
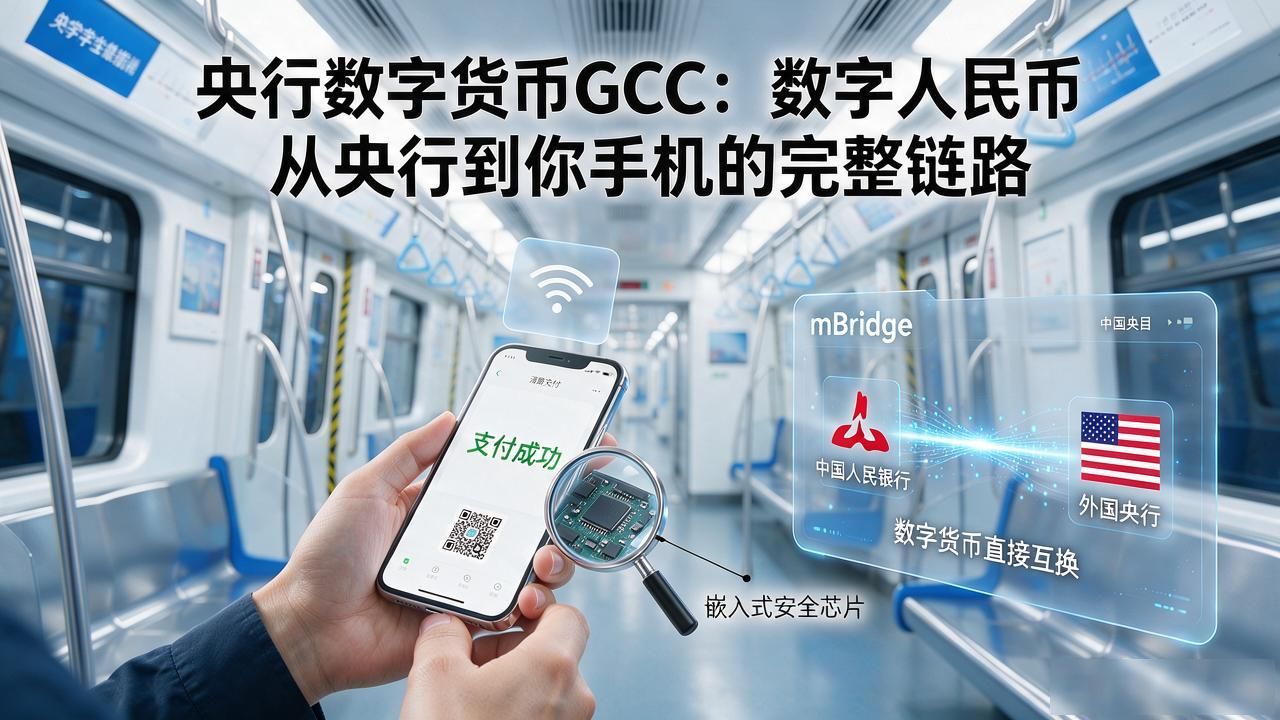
落地场景比想象中更"土"。我在深圳参与过一场地铁离线支付测试,手机完全没信号照样刷得进去,靠的就是嵌入式安全芯片在终端侧完成密钥校验,全程不依赖任何网络。跨境方向上央行数字货币GCC,mBridge项目已跑通两国间的央行数字货币直接互换,绕开了传统美元清算通道,中小出口企业的汇兑周期从两三天压到近乎实时到账。
普通人最该盯住的是可编程性带来的变化。未来育儿补贴、定向消费券、特定用途资金都能被锁死使用场景,花不到不该花的地方央行数字货币GCC:数字人民币从央行到你手机的完整链路,中间环节的截留大幅减少。我同事常在饭桌上争论:当每笔数字人民币都附带条件代码,消费自由和公共治理的边界到底画在哪儿?这远不只是技术问题,会是接下来几年反复被吵下去的公共命题。
