
银行数字货币支付工具怎么开通,跟刷银行卡到底有啥不同
2026年,央行数字货币在商业银行端的落地已经跑通了大半。我干了十二年支付清算,见过从磁条卡到NFC再到数字钱包的几轮更替,眼下这轮数字货币银行支付工具的铺开,体感上跟前几次不太一样——它不是换一张卡,而是重新定义了"钱在银行里怎么存、怎么花"。
开通这件事比想象中简单。去任意一家大行网点,带着身份证,柜员几分钟就能把数字钱包绑定到你的存量账户上。手机银行APP里多了一个"数字人民币"入口,点进去就是余额和转账记录。我提醒一句:绑定的是银行账户,不是独立的币钱包,所以丢了手机不丢钱,跟丢了银行卡一个道理,挂失流程都现成。
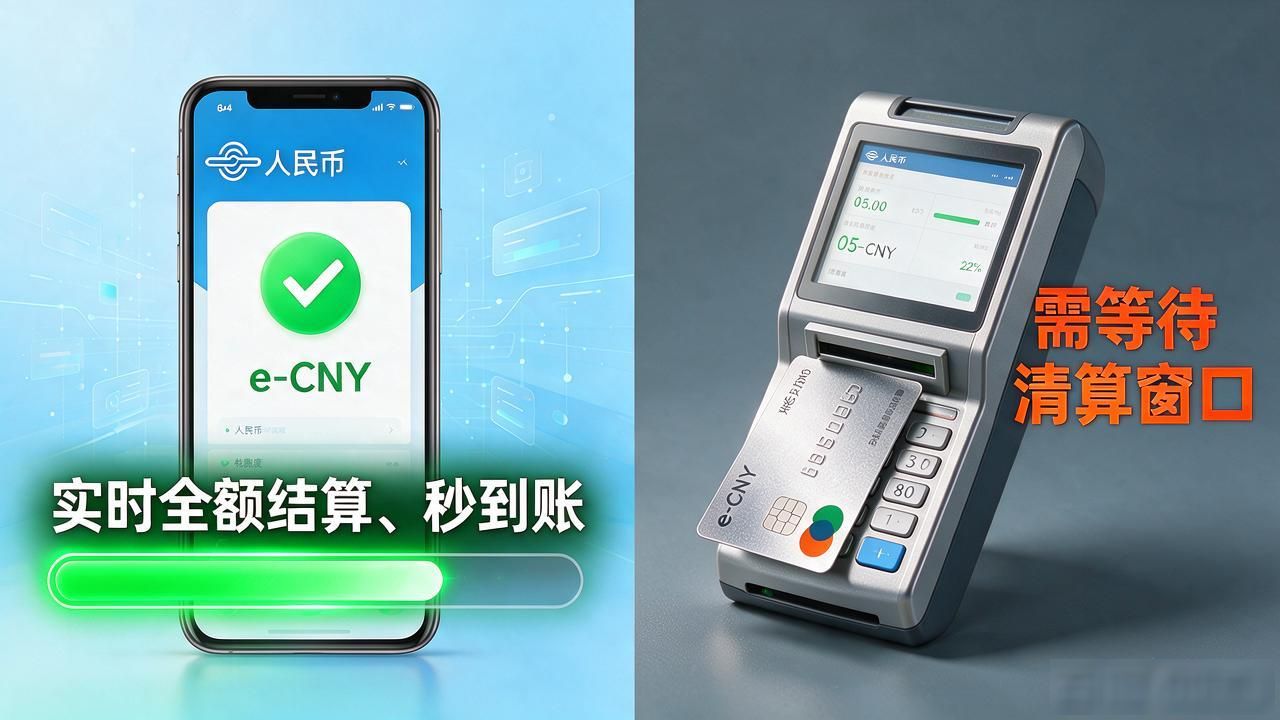
跟刷银行卡最直观的区别在到账速度。以前跨行转账,哪怕走CIPS也要等到下一个清算窗口,数字货币走的是实时全额结算,点对点的,秒到。你早上七点付的房租,房东七点零一分就收到了,不用等到下午。还有一个细节:付款时手机可以关机、断网,离线状态下照样能完成小额支付,去山区、去地下车库这种没信号的场景特别实用。
实际用起来,我观察到的高频场景是工资发放和商户收钱。企业HR批量发薪,以前要走对公转账逐笔核对,现在直接往员工数字钱包里推,员工端"叮"一声就收到。街边小摊贩的POS机也换成了支持数字货币的终端,扫一下就行,手续费比商户刷信用卡低了一截,对小店来说是真金白银的节省。
我把这条线从头到尾走了一遍,开户、日常消费、企业结算银行数字货币支付工具怎么开通,跟刷银行卡到底有啥不同,每个环节都亲自操作过数字货币银行支付工具,没有踩到坑。
