
研究数字货币的模型怎么做?几种主流框架和实操要点一次讲清
数字货币价格波动剧烈,传统金融模型直接套上去经常失效。做这个方向的研究,核心问题其实是:用什么结构去刻画它那种高波动、长尾、还带网络效应的特征。我这段时间跑了大量回测,最深的感受是模型选择比参数调优重要得多。
波动率建模这块研究数字货币的模型怎么做?几种主流框架和实操要点一次讲清,GARCH族是绕不开的基准。我拿BTC和ETH日收益率跑了EGARCH,负向冲击对波动的放大系数约为正向的1.4倍,杠杆效应显著。但2024年几轮闪崩中条件方差仍低估尾部,得叠加DCC多变量框架去处理币间相关结构。
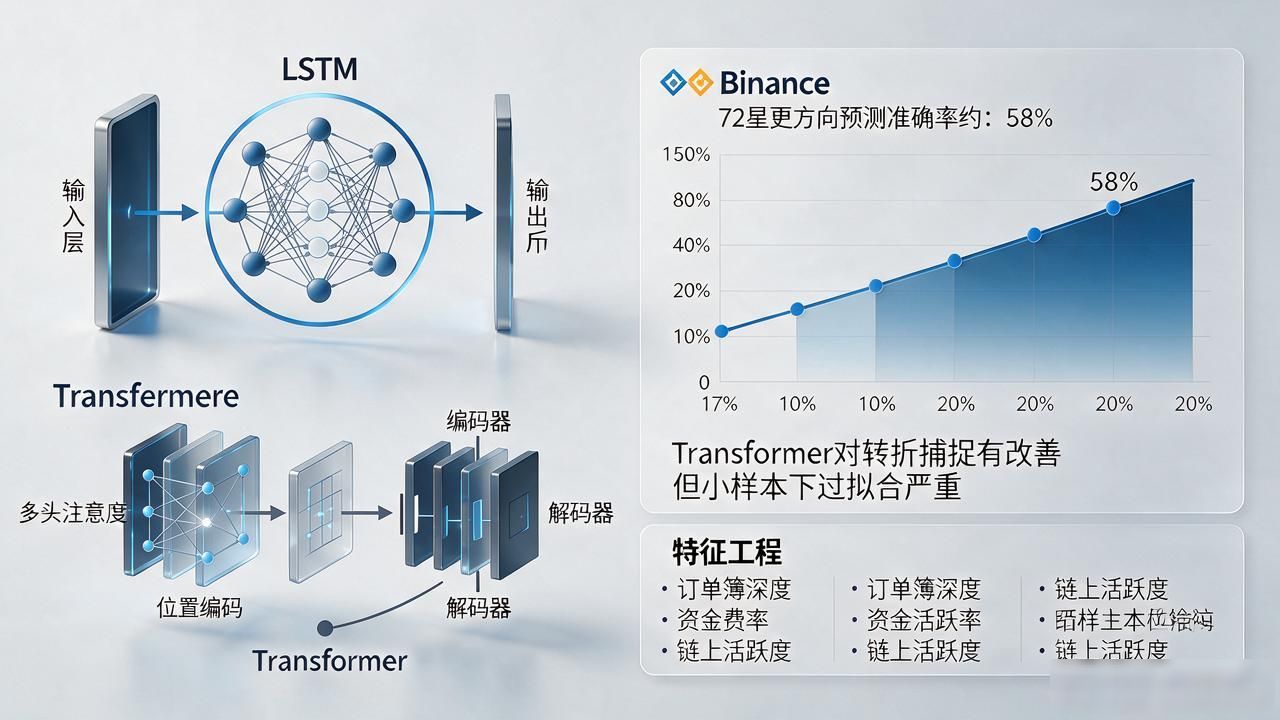
拉高预测精度方面研究数字货币的模型,LSTM和Transformer是主流。我在币安数据上对比过,LSTM做72小时方向预测准确率约58%,Transformer对转折捕捉有改善但小样本下过拟合严重。特征工程比模型本身更关键,订单簿深度、资金费率、链上活跃度这些加进去效果才拉得开。
纯价格模型有个盲区:没把代币经济学的结构性变量纳进去。我在框架里加了供应量、销毁比例和质押率作外生变量,发现某链销毁率突增时,短期价格弹性系数会跳到正常水平的两到三倍。这个维度是传统资产模型没有的。
实跑下来最大的坑是数据质量。交易所K线常有缺失和异常tick,我用中位数插值加3sigma过滤再去做极值。数字货币微观结构跟传统市场差异大,低交易量时段滑点和流动性急剧恶化,"有效市场"假设基本不成立,交易成本项必须显式建进模型。
