
央行数字货币产业,从芯片到钱包这条链上谁最值钱
央行数字货币产业不是单一产品,而是一条从底层芯片到终端应用的完整链条。做了十几年金融科技研究,我越来越觉得,看懂这条链上每个环节怎么赚钱,比盯着"数字人民币"四个字本身有意义得多。
最底层的活儿是安全芯片和PKI密钥体系。国密算法、安全模块这些看着不起眼,却是整个系统能不能立住的地基。目前这块集中在少数几家有军工和信创背景的企业手里,技术壁垒极高,短期很难有新玩家切进来。做这行的人闷声发财,但资本市场几乎不为它单独定价。
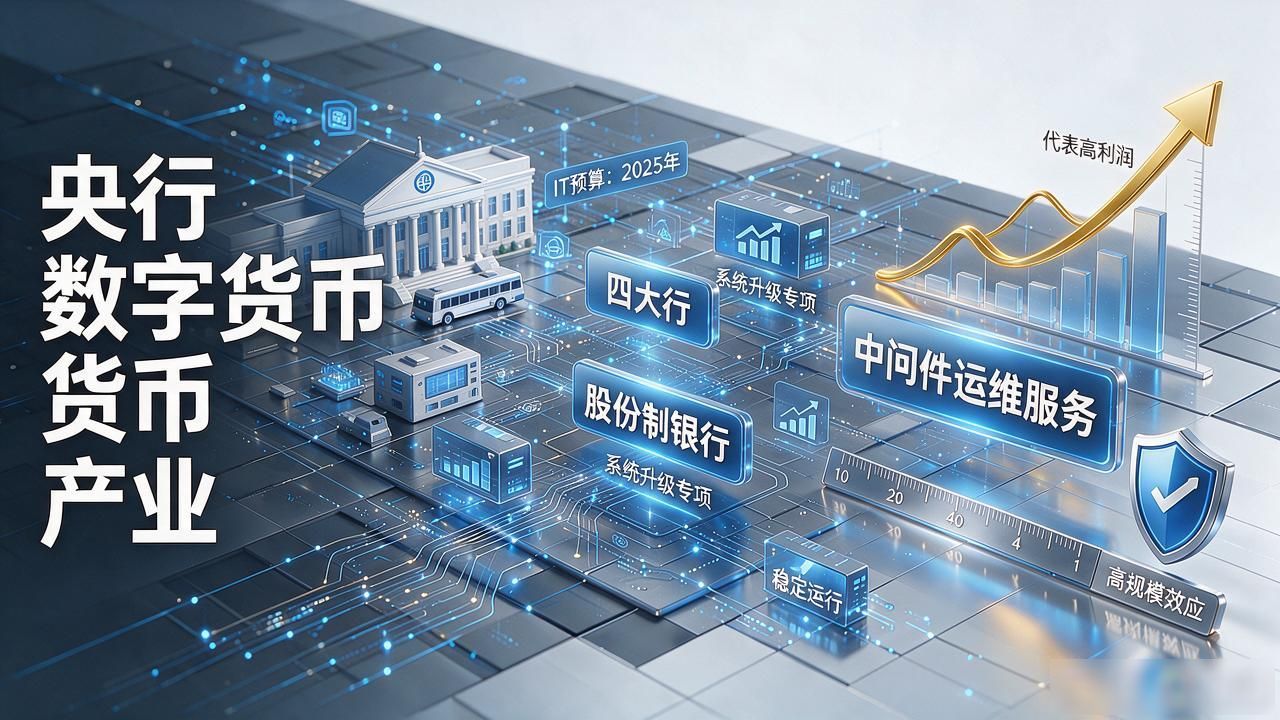
中间层是银行和支付清算机构的系统改造。四大行、股份制银行每年在上面的IT预算是实打实的,可利润薄、回款周期长。真正赚到钱的是做中间件和运维服务的厂商,他们跟着银行项目走,项目一多,规模效应把成本摊下来,毛利也就撑起来了。
终端钱包和商户侧才是最有想象力的部分。硬件钱包、手机安全芯片、IoT支付终端,每一个都是硬件出货逻辑。再加上商户收单改造、营销聚合平台,这块的商业模式更接近SaaS而非一次性卖软件,得靠持续运营把利润慢慢拉起来。
整条链的利润分布极不均匀。上游赚技术溢价,中游赚规模央行数字货币产业,下游赚运营。但有一个趋势很清楚:各层之间的数据打通正在加速,谁先把"硬件+平台+运营"串成闭环央行数字货币产业,从芯片到钱包这条链上谁最值钱,谁就握住了产业里最稀缺的议价权。
